
El Tribunal Supremo confirma: las deudas de la Comunidad de Vecinos prescriben a los 5 años
Gestionar la morosidad en un edificio es, sin lugar a dudas, uno de los mayores quebraderos de cabeza tanto para los presidentes como para los administradores de fincas. La falta de pago de las cuotas afecta directamente al mantenimiento, a las mejoras y, en definitiva, a la convivencia pacífica de todos los residentes.
Durante mucho tiempo, existió una gran confusión sobre el plazo legal exacto para poder reclamar judicialmente estas cantidades. Algunos tribunales aplicaban un criterio, mientras que otras audiencias provinciales defendían uno totalmente distinto. Esta inseguridad jurídica generaba miedo, parálisis y pérdidas económicas irreparables para las comunidades.

Sin embargo, el Tribunal Supremo ha zanjado definitivamente esta cuestión, unificando la doctrina. La prescripción de deudas de la comunidad de vecinos tiene una fecha límite clara: cinco años.
Si te encuentras en esta situación, ya sea porque debes gestionar el cobro a un vecino que no paga, o porque te están reclamando una cantidad de hace mucho tiempo, es importante valorar cómo funciona exactamente la ley. En este artículo vamos a desgranar, paso a paso y sin tecnicismos innecesarios, qué significa este fallo judicial y cómo debes actuar a partir de ahora.
El fin de la confusión: de los 15 a los 5 años de plazo
Para entender la magnitud de esta sentencia del Tribunal Supremo, es necesario mirar un poco hacia atrás. Hasta la reforma del Código Civil en el año 2015, existía un debate jurídico intenso sobre qué artículo debía aplicarse a los impagos de las comunidades de propietarios.
Muchos juristas y tribunales consideraban que debía aplicarse el plazo general para las acciones personales, que en aquel momento era de unos larguísimos 15 años. Esto provocaba que algunas comunidades permitieran que la deuda de un vecino se acumulara durante más de una década antes de decidirse a acudir a los juzgados.
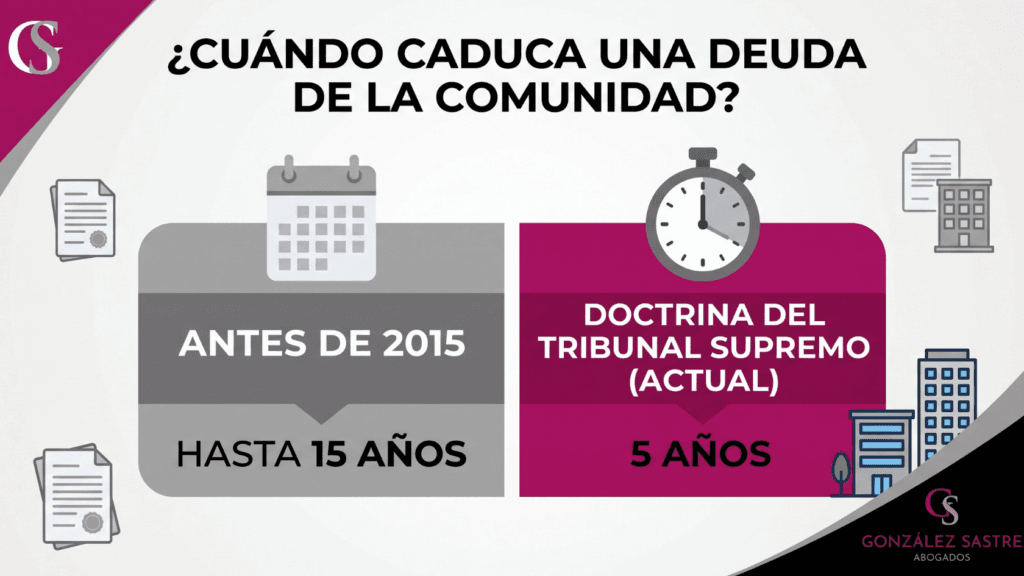
Con la entrada en vigor de la Ley 42/2015, se modificó el artículo 1964 del Código Civil, reduciendo el plazo general de 15 a 5 años. Pero la duda persistía: ¿las cuotas de la comunidad eran una acción personal general o se regían por otra norma específica?
La resolución del Tribunal Supremo
El Tribunal Supremo, en su labor de unificar los criterios de los distintos juzgados de España, determinó que el artículo aplicable a estos casos es el 1966.3 del Código Civil. Este precepto establece un plazo de cinco años para exigir el cumplimiento de la obligación de pagar “cualesquiera otros pagos que deban hacerse por años o en plazos más breves”.
Las cuotas ordinarias y extraordinarias de una comunidad de propietarios encajan perfectamente en esta definición. Son pagos periódicos, normalmente mensuales o trimestrales, destinados a sostener los gastos comunes.
Por tanto, el Alto Tribunal ha dejado claro que la prescripción de deudas de la comunidad de vecinos no es una cuestión sujeta a interpretaciones locales: a los cinco años, si no se ha reclamado correctamente, el derecho a exigir ese dinero por vía judicial caduca.

¿Qué significa exactamente la prescripción legal de una deuda?
Cuando hablamos de derecho y tribunales, las palabras tienen un peso específico muy concreto. Es habitual confundir el concepto de “prescripción” con la desaparición mágica de una obligación.
Que una deuda prescriba no significa que el moroso deje de deber ese dinero a nivel ético o moral. La cantidad sigue existiendo en la contabilidad de la comunidad. Lo que realmente se pierde con la prescripción es la acción legal para obligar al deudor a pagar mediante el embargo de sus bienes.
En otras palabras: si pasan cinco años y la comunidad no ha movido un dedo a nivel legal o formal, el juez desestimará cualquier demanda futura si el deudor alega que el plazo ha prescrito. El dinero se convierte, a efectos prácticos, en incobrable.
El reloj legal: Cómo se interrumpe la prescripción de deudas de la comunidad de vecinos
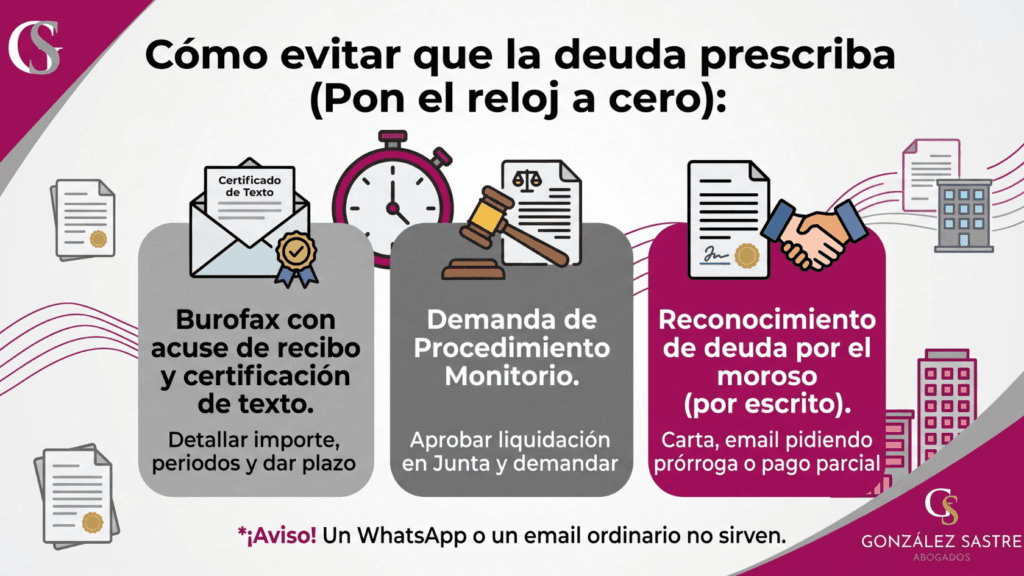
Uno de los aspectos más importantes que todo administrador de fincas o presidente debe conocer es que el plazo de cinco años no es inamovible. La ley permite “poner el cronómetro a cero” mediante la interrupción de la prescripción.
Cada vez que se interrumpe este plazo, los cinco años vuelven a contar desde el principio. Pero no sirve cualquier aviso o charla de pasillo; la ley exige pruebas fehacientes. Veamos cuáles son los métodos válidos.
El requerimiento extrajudicial fehaciente (Burofax)
Es la herramienta más común y efectiva en una primera fase. Enviar un burofax con acuse de recibo y certificación de texto al domicilio del propietario moroso paraliza el reloj.
Es vital que el documento detalle exactamente el importe adeudado, los periodos a los que corresponde y conceda un plazo para su abono. Un simple email ordinario, una llamada telefónica o un mensaje de WhatsApp no tienen validez suficiente para un juzgado a la hora de probar la interrupción, ya que pueden ser fácilmente negados por el receptor.
La presentación de una demanda judicial
Iniciar acciones legales es, lógicamente, la forma más contundente de interrumpir el plazo. En el ámbito de la Propiedad Horizontal, la vía más ágil y utilizada es el Procedimiento Monitorio.
Para iniciarlo, es requisito indispensable que la Junta de Propietarios haya aprobado previamente la liquidación de la deuda. Una vez interpuesta la demanda en el decanato de los juzgados, el plazo de prescripción de deudas de la comunidad de vecinos queda suspendido mientras dure el procedimiento.
El reconocimiento de la deuda por parte del moroso
Existe una tercera vía, menos frecuente pero igualmente válida. Si el deudor realiza cualquier acto que implique reconocer que debe ese dinero, el plazo vuelve a empezar.
Esto puede ocurrir si el moroso envía un correo electrónico pidiendo disculpas por el retraso, si solicita un aplazamiento de pago por escrito a la administración de fincas, o incluso si realiza un pago parcial de las cuotas atrasadas. Todos estos actos documentados sirven como prueba a favor de la comunidad.
¿Qué hacer si te reclaman una deuda de hace más de 5 años?
Si estás al otro lado de la barrera y has recibido una notificación del juzgado reclamándote cuotas que superan el lustro de antigüedad, debes actuar con rapidez e inteligencia.
El error más común de los propietarios es ignorar la notificación judicial pensando que “como ha pasado el tiempo, no me puede pasar nada”. Esto es falso. La prescripción no se aplica de oficio por el juez; es el demandado quien debe alegarla expresamente.
Si no te opones al procedimiento monitorio dentro del plazo legal de 20 días argumentando la prescripción, el juez dictará orden de embargo contra tus cuentas, nóminas o inmuebles, independientemente de la antigüedad del impago. Antes de tomar una decisión precipitada, conviene entender tu posición y acudir a un abogado para redactar un escrito de oposición fundamentado.
La afección real: ¿Qué ocurre si se vende el piso con deudas?
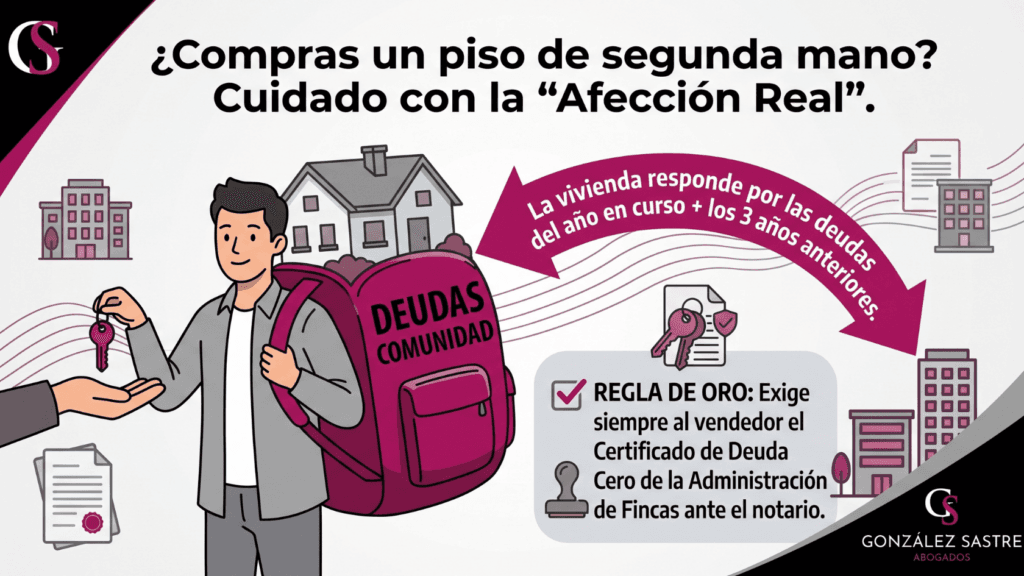
Un escenario muy frecuente y que genera enormes disputas legales es la compraventa de un inmueble que arrastra recibos impagados. Aquí entra en juego un concepto fundamental de la Ley de Propiedad Horizontal: la afección real del inmueble.
Cuando alguien compra un piso, la ley establece que la propia vivienda (no solo el propietario anterior) responde de las deudas del año en curso y de los tres años naturales anteriores a la fecha de la compra.
La responsabilidad del nuevo propietario
Esto significa que la comunidad puede embargar el piso al nuevo comprador para cobrarse esas cuotas específicas, aunque él no fuera el dueño cuando se generó el impago. Sin embargo, esto no convierte al nuevo comprador en deudor personal (no le pueden embargar su nómina, solo el piso afectado).
Es por ello que la ley obliga al vendedor a aportar un certificado de estar al corriente de pago emitido por la administración de la finca en el momento de firmar la escritura ante notario. Nunca se debe renunciar a exigir este certificado, pues es la única garantía de no heredar los problemas económicos del vendedor.
Errores frecuentes al gestionar la morosidad en la comunidad
Conocer la teoría es fácil, pero la práctica diaria en los edificios demuestra que se siguen cometiendo fallos graves que acaban costando mucho dinero al resto de los vecinos, que son quienes soportan el agujero económico.
Dejar pasar el tiempo por “buena vecindad”: Muchas veces, el presidente conoce al moroso de toda la vida y decide darle margen porque “está pasando un mal bache”. La empatía es fundamental, pero dejar que pasen años sin enviar un burofax es una negligencia que puede hacer perder miles de euros al edificio.
No aprobar correctamente la deuda en Junta: Para ir a juicio, no basta con que el administrador diga que falta dinero. Es obligatorio convocar una Junta, detallar la deuda exacta, aprobar su liquidación y notificar el acta a todos los propietarios, incluido el deudor.
Hacer requerimientos verbales o sin rastro documental: Confiar en que el buzoneo de una carta ordinaria es suficiente para interrumpir la prescripción es un error que los juzgados desestiman a diario.
Por qué es vital contar con asesoramiento legal especializado
La gestión patrimonial e inmobiliaria no debe dejarse a la improvisación. La jurisprudencia cambia, los plazos son estrictos y un defecto de forma en una notificación puede dar al traste con años de reclamaciones.
Intentar gestionar demandas sin el apoyo de profesionales que dominen la Ley de Propiedad Horizontal y el Código Civil suele acabar en condenas en costas para la propia comunidad. Contar con asesoramiento especializado puede marcar la diferencia entre recuperar los fondos necesarios para mantener el edificio en óptimas condiciones o tener que aprobar derramas injustas para cubrir el agujero de quienes no pagan.
Cada comunidad es un mundo y cada deudor tiene unas circunstancias concretas. Analizar el caso de forma individual, investigar la solvencia del moroso y elegir el momento exacto para presentar el burofax o la demanda requiere experiencia, método y visión estratégica.

Preguntas Frecuentes (FAQ) sobre las deudas comunitarias
¿Se aplica la prescripción de 5 años también a las derramas extraordinarias?
Sí. El Tribunal Supremo no distingue entre cuotas ordinarias (mantenimiento habitual) y extraordinarias (derramas para obras, ascensor, fachadas). Ambas son obligaciones de pago periódicas u obligatorias y prescriben a los cinco años.
¿Puede la comunidad privarme de usar la piscina si tengo deudas antiguas?
Recientemente, la ley y la jurisprudencia han avalado que los estatutos de la comunidad puedan prohibir temporalmente el uso de elementos comunes no esenciales (como la piscina o pistas de pádel) a los propietarios morosos, mientras la deuda esté vigente.
Si mi deuda tiene más de 5 años y ha prescrito, ¿puedo votar en las reuniones?
No. Aunque la deuda haya prescrito y la comunidad no pueda embargarte judicialmente, la deuda sigue existiendo contablemente. Para tener derecho a voto en la Junta de Propietarios, el artículo 15.2 de la LPH exige estar al corriente de pago en el momento de iniciarse la reunión, o haber impugnado judicialmente la deuda y consignado el importe.
¿Qué pasa si el moroso fallece y deja la deuda en herencia?
Las deudas no desaparecen con el fallecimiento. Se transmiten a los herederos junto con el inmueble. La comunidad deberá dirigir sus acciones de reclamación (y sus notificaciones para interrumpir la prescripción) contra los herederos o contra la “herencia yacente” si aún no se ha repartido el testamento.
¿Es obligatorio contratar abogado y procurador para reclamar la deuda?
Para iniciar el Procedimiento Monitorio no es obligatorio por ley utilizar abogado y procurador, independientemente de la cantidad. Sin embargo, es altamente recomendable, ya que si el deudor se opone, el proceso se transformará en un juicio verbal u ordinario donde los errores procesales se pagan muy caros.
Protege los intereses de tu comunidad con seguridad y garantías
El mantenimiento de los edificios y la buena convivencia dependen de la responsabilidad compartida. Permitir que la morosidad se enquiste genera frustración, paraliza obras necesarias y devalúa el patrimonio de todos los propietarios.
Ahora que el Tribunal Supremo ha marcado las reglas de juego dejando claro que la prescripción de deudas de la comunidad de vecinos se produce a los cinco años, el factor tiempo es más crucial que nunca. No permitas que la pasividad o el desconocimiento legal acaben costándole dinero a tu bolsillo.
Si te encuentras en esta situación, tienes dudas sobre cómo aprobar una liquidación de deuda en vuestra próxima junta, o necesitas frenar el reloj de la prescripción con un requerimiento profesional y fehaciente, estamos aquí para ayudarte.
¿Te ha quedado alguna duda sobre los plazos o el proceso de reclamación? Déjanos un comentario justo debajo o, si prefieres valorar tu caso de forma confidencial y sin ningún compromiso, contacta hoy mismo con nuestro equipo de especialistas. Estaremos encantados de analizar tu situación y proponerte la hoja de ruta legal más segura para tu comunidad.
Noticia relacionada: El Cronista
 (1 votos, promedio: 5,00 de 5)
 Cargando...
Etiquetas: Administrador de fincas,Afección real inmueble,Burofax deudas,Derramas extraordinarias,Ley de Propiedad Horizontal,Morosidad comunidad de vecinos,Prescripción deudas,Procedimiento Monitorio,Reclamación impagos,tribunal supremo
Categorías: Comunidades de Vecinos, Noticias
Comentarios